quinta-feira, 29 de abril de 2021

Open RAN é discutido na Câmara como saída para segurança na redes de 5G

A tecnologia de redes de acesso abertas Open RAN pode ser uma das saídas para a segurança da rede 5G, um dos aspectos mais discutido antes da aprovação do edital do leilão das faixas de frequências para a tecnologia Brasil. A proposta foi colocada pelos convocados de mais uma audiência realizada pelo Grupo de Trabalho da Câmara dos Deputados que acompanha a implementação da quinta geração de telefonia móvel no País.

Paulo Rogério Foina, presidente da da Associação Brasileira das Instituições de Pesquisa Tecnológica e Inovação (ABIPTI), apontou que o Brasil possui capacidade técnica para desenvolver tecnologia nacional capaz para suprir vários requisitos das redes 5G, incluindo o da segurança. "Podemos desenvolver componentes para a rede 5G. Precisamos ter incentivos para o desenvolvimento de tecnologia nossa para garantir uma efetiva segurança da rede", disse o pesquisador.

Foina destacou que a ABIPTI está participando dos estudos do Open RAN que estão em curso no País, que permite aprofundar sobre o uso dessa tecnologia no Brasil, permitindo redes com inúmeros fabricantes.GT-Ciber da Anatel tem primeira reunião

O vice-diretor da área de telecomunicações da Abinee, Aluizio Byrro, procurou argumentar o que tornaria essa segurança maior. "O Open RAN permite uma segurança cibernética das redes, uma vez que o 5G permitirá uma capacidade muito maior de dispositivos conectados. Além disso, o Open RAN permitiria muitos atores fornecendo insumos para a construção da rede", disse o executivo.

Byrro também avaliou como positiva a proposta apresentada no edital do leilão do 5G dos blocos regionais de frequência, o que permite a a oportunidade de ofertar blocos de espectro para provedores regionais (PPPs).

Vale lembrar que a tecnologia Open RAN tem sido utilizada pelo governo dos Estados Unidos – especialmente durante a administração Donald Trump – como alternativa à tecnologia de fabricantes chinesas. No Brasil, além de testes com operadoras, o governo tem procurado discutir o tema com outros países, enquanto a Anatel montou um grupo de trabalho para analisar a questão. Mas ainda há um consenso que é preciso que a tecnologia amadureça.

Fonte: Teletime News de 27 de abril de 2021, por Marcos Urupá;

terça-feira, 27 de abril de 2021

Para UBS, oferta do BTG por fatia da InfraCo da Oi era a melhor possível

Logo após o anúncio da negociação da Oi com o BTG Pactual por parte da InfraCo em 12 de abril, relatório do banco de investimento UBS BB já analisava positivamente a possível transação, com recomendação de compra de ações e preço-alvo de R$ 3,70 por ação em 12 meses. Uma semana depois, uma atualização novamente recomendou a compra, mas com o reajuste da ação para R$ 3 no mesmo período.

O relatório foi escrito pelo analista Leonardo Olmos, que explicou em entrevista ao TELETIME que o valor da proposta vinculante feita pelo BTG pode não ter sido tão alto, mas teria sido a única capaz de lidar com a complexa situação da InfraCo. Na opinião dele, era necessário que o player fosse financeiro para lidar com tal complexidade.

"O ponto mais criativo é a questão de R$ 1,5 bilhão da dívida, que poderia entrar como primária ou secundária na oferta. O BTG deu essa flexibilidade para a Oi poder colocar antes ou depois, como um cheque especial", destacou Olmos. "Foi importante para a Oi porque ela estava tendo dificuldades na aprovação para fazer emissão de debêntures da InfraCo de R$ 5 bilhões", completou. Ou seja: se essa emissão de dívida não for realizada, a operadora pode usar a parcela do BTG para "pagar as contas do ano".

Do ponto de vista do analista, a proposta do BTG não era apenas a melhor, mas também a única por conta de ter delineado com riqueza de detalhes o caminho operacional e financeiro. Notadamente, se alguma outra companhia desejar entrar na concorrência com o banco pela InfraCo, terá que usar como base o mesmo planejamento.

Porém, há outra particularidade na oferta do BTG: a incorporação da Globenet. A Oi tem uma dívida em dólar pelo contrato de take-or-pay com a companhia de cabos submarinos até 2028. Olmos coloca que a proposta retirou o risco cambial até 2024, convertendo os valores a câmbio fixo, o que também pode ser vantajoso para a operadora. "E tem também os ativos de cabos submarinos, que, segundo a Oi, traz benefícios e sinergias. Acho que é menor, mas tem que ser colocado na equação."
Previsão

O relatório da UBS também aponta para as possibilidades de crescimento da própria Oi após a venda da fatia de 57,9% na InfraCo. Ao reter o restante do capital, a empresa pode, "sem fazer muito esforço", ser valorizada, chegando a mais de R$ 50 bilhões em 2023. "Se for trazer a valor presente para o preço da ação da Oi, poderia ficar em mais de R$ 5", declara Leonardo Olmos.

O entendimento é que, atuando no mercado de infraestrutura de fibra no atacado, a margem EBITDA sairia de 26% atual da Oi para uma margem de 50% ou até 65%, conforme prevê o analista. O relatório ressalta que a valorização da empresa seria de 14.4x o EBITDA em 2022.

A carga regulatória, contudo, é algo ainda a ser considerado. Na semana passada, o conselheiro da Anatel, Carlos Baigorri, destacou que a agência considera que a InfraCo, mesmo depois do eventual negócio com o BTG, continuaria a ser considerada empresa com poder de mercado significativo (PMS), uma vez que a Oi ainda teria controle pela participação acionária relevante na empresa.

Para Olmos, o fato é novo e precisa ser avaliado, mas há um trabalho dentro da operadora que tem procurado endereçar outros pontos, como os bens reversíveis, separando exatamente que ativo ficaria para a ClientCo. Neste caso, há ainda o impacto reduzido: o tráfego da concessão ocuparia menos de 1% da capacidade da rede da Oi.

Governança

A possibilidade de Amos Genish, ex-presidente da Vivo e da Telecom Italia e atual membro do conselho do BTG Pactual, comandar a InfraCo também é bem vista pelo mercado. Segundo o analista da UBS, "a parte operacional do histórico de Genish é incontestável por conta da fibra, e a parte com o mercado financeiro é muito boa".

Há da parte da consultoria uma expectativa de que a InfraCo fique "normalizada" em 2023. Vale notar que a própria Oi já mencionou em janeiro que a companhia nova vai nascer com "vocação para um IPO" – ou seja, oferta pública de ações.

Fonte: Teletime News de 26 de abril de 2021, por Bruno do Amaral.

Hyundai lança serviço de conectividade veicular com a Vivo

[Publicado no Mobile Time] A Hyundai apresentou nesta segunda-feira, 26, o seu serviço de conectividade para veículo, o Hyundai Bluelink. Feito em parceria com a Vivo, a solução levará o LTE aos carros da linha HB20 2022, além de serviços de segurança e conveniência da montadora para os motoristas.

"Isso faz parte da nossa estratégia global de fornecedor de conectividade e soluções inteligentes de mobilidade e está vindo para Brasil e América Central", disse Ken Ramirez, presidente da Hyundai na América do Sul e Central, durante coletiva com a imprensa nesta manhã. "Tecnologia é uma peça chave para o futuro da companhia", completou.

Atualmente, o Bluelink está na Ásia, Europa e América do Norte.

Conectividade auto

De acordo com Alex Salgado, vice-presidente de B2B na Vivo, a entrada do Bluelink, por meio dos serviços de conectividade e Internet das Coisas da Vivo, transforma o carro em "extensão da casa e do escritório" do consumidor. O executivo da operadora destacou que o diferencial no serviço de conectividade da montadora são: o uso do chip de telefonia eSIM; separação do tráfego de telemetria de entretenimento; e a autogestão de IoT.

Por sua vez, Rodolfo Stoppa, diretor adjunto de planejamento da Hyundai, explicou que a proposta do Bluelink para os motoristas dos novos HB20 2022 está estruturado em oferecer central de atendimento dedicada, data center para armazenar os dados do veículo – respeitando a LGPD – e aplicativo Bluelink (Android, iOS) para amplo controle do carro.

Stoppa afirmou que a proposta da empresa é "democratizar a conectividade nos carros". Por isso, a Hyundai escolheu começar sua jornada de conectividade no Brasil com o HB20, o modelo mais popular da empresa. Posteriormente, a Hyundai levará o Bluelink a outros veículos da montadora.

Questionado por Mobile Time sobre entrada de serviços de terceiros no ecossistema da Hyundai, o diretor da montadora confirmou essa possibilidade: "Estamos entrando em uma nova era. Era de serviço e assinatura. A indústria como um todo não vai vender apenas carros, venderá serviços também", disse Stoppa. "Sabemos que o Bluelink gera uma quantidade massiva de dados, mas acreditamos que novos serviços serão derivados", continuou. A própria parceria com a Liberty já uma consequência disso", completou o diretor adjunto de planejamento da Hyundai ao explicar que os clientes que aderirem ao Bluelink terão até 15% de desconto em apólices da Liberty Seguros.

Serviços

Hyundai6


O usuário pode acionar as centrais de atendimento pelo app ou por meio de botões localizados no retrovisor do carro. Um botão é para assistência em acidente, roubo ou pane do veículo (SOS) e o outro é para acionar a central de atendimento ao cliente (Bluelink) e tirar dúvidas sobre o veículo.

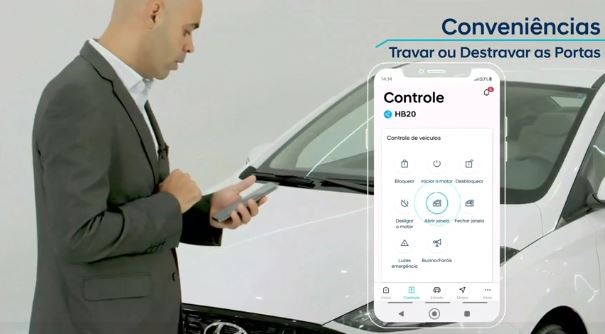
Dos serviços, o Bluelink está dividido em cinco grupos que podem ser acessados pelo aplicativo e painel do carro: segurança e assistência ao motorista; prevenção ao roubo; conveniências; alertas; e cuidados com o carro.

Dentro desse universo estão soluções como:
rastreamento do veículo em caso de roubo;
notificação de veículo;
partida remota pelo app;
travar ou destravar as portas;
acionamento do pisca alerta e do alarme;
estado do veículo: se o motorista deixou porta ou janela aberta, por exemplo;
find my car: encontre meu carro, na tradução live do inglês;
alerta de limite de horário de uso do carro: definido pelo motorista, via app, depois de um determinado horário, o veículo não pode ser usado;
alerta de cerca geográfica: cria uma cerca eletrônica que proíbe o carro de ir além dela. Caso o veículo ultrapasse, o motor desliga automaticamente;
alerta de valet e modo valet: alerta se o valet está mexendo seu carro;
relatório de uso do carro.

Nota-se que o Bluelink não conta com Wi-Fi, atualização OTA ou roaming internacional.
Disponibilidade

Como opcional nos modelos 2022 do HB20 Evolution, Vision 1.6 (Hatch e Sedan) e como item de série (embarcado) nas versões Sport e Diamond, o pacote Bluelink custa R$ 1,4 mil e a assinatura mensal, R$ 30 com seis meses de degustação sem cobrança.

Fonte: Teletime News de 26 de abril de 2021, por Henrique Medeiros.

DirecTV Go aposta na 'subscription fatigue' para atrair assinantes

A Vrio aposta na "subscription fatigue" para o crescimento do serviço DirecTV Go no Brasil. Para Gustavo Fonseca, vice-presidente do segmento OTT da Vrio, empresa responsável pela DirecTV e Sky na América Latina, o consumidor está cansando do excesso de assinaturas. "O cliente lá na ponta, com milhões de outras preocupações, busca um agregador que tenha tudo do que ele gosta", disse o executivo no Streaming Brasil 2021, realizado por TELA VIVA e TELETIME nestas segunda e terça, 26 e 27.

A plataforma de streaming funciona como uma operação tradicional de TV por assinatura, mudando apenas a tecnologia de distribuição. Os conteúdos estão todos agregados dentro da plataforma, incluindo os conteúdos sob demanda de players que contam com serviços próprios OTT, como Telecine, com o Telecine Play; HBO, com o HBO Go; e canais Globo, com o Globoplay.

Segundo ele, o serviço lançado no fim do ano passado no Brasil, e que já chega a 8 países da América Latina, procura unir o hábito de consumo linear do consumidor à onda do streaming. O DirecTV Go está no Brasil, Argentina, Chile, Colômbia, Equador, México, Peru e Uruguai. Ao mesmo tempo, se beneficia da crescente penetração do serviço de banda larga no país, sobretudo o serviço através dos Internet Service Providers, os ISPs, que, na sua maioria, ainda não contam com um combo com TV por assinatura. São cerca de 36 milhões contratos de banda larga no Brasil.
Regional vs. local

Fonseca conta que a empresa optou ter uma plataforma tecnológica panregional, pela escalabilidade, deixando para atender as peculiaridades dos países através do conteúdo. "Temos que escolher e agregar os conteúdos que são mais relevantes para o assinante no final. Nenhuma plataforma vai ter tudo", diz.

Segundo ele, no lado hispânico da região, a DirecTV Go conta com dois canais próprios, sendo um de esportes. "Há determinados conteúdos fora do Brasil que podem fazer sentido aqui. Vamos trazendo aos poucos, em parceria com a Sky", conta. Sobre a possibilidade de produzir conteúdos exclusivos localmente, diz que não há planos de produção em escala. "No futuro, quem sabe".

Fonte: Teletime News de 26 de abril de 2021, por Fernando Lauterjung.

Novas modalidades OTT são oportunidades para detentores de direitos

Os novos segmentos de distribuição de conteúdo não trazem consigo uma dificuldade jurídica adicional, o que há é uma complexidade econômica, que se reflete nos contratos de conteúdo. Segundo Maurício Fitippaldi, sócio da CQSFV Advogados, que participou do Streaming Brasil 2021, realizado por TELA VIVA e TELETIME nestas segunda e terça, 26 e 27, a consolidação dos serviços de SVOD e a chegada dos FAST (serviços gratuitos sustentados por publicidade) criarão novas oportunidades para programadoras, e os detentores de direitos esportivos.

"Todo dono de direitos vai buscar maximizar a presença e o alcance do seu conteúdo. A dificuldade é encontrar o melhor modelo para a sua propriedade. É uma tendência os titulares de direitos reter um pouco mais, evitar a venda exclusiva e única, porque podem surgir novas oportunidades de monetização", diz o advogado.

Fábio Lima, CEO da Sofá Digital, comemora a expansão do AVOD, o serviço bancado por publicidade, permitindo que o conteúdo premium ganhe mais uma janela de distribuição. "Isto permite ao cinema ter uma cadeia de exploração mais previsível. O lançamento começa em cinema, embora não para todos os títulos, segue para o transacional, por assinatura e o AVOD", disse.

No cenário atual e em mutação, pode ou não fazer sentido para um adquirente garantir a exclusividade de direitos. Fitippaldi lembra que a Amazon fechou, no ano passado, um acordo com a NFL de US$ 1 bilhão por ano. A proprietária do Prime Video já comprava direitos da liga de futebol americano, mas pagando significativamente menos e como parte de um pool de empresas. A novidade foi migrar para um modelo de exclusividade.

O CEO da LiveSports, João Palomino, concorda que o modelo atual, em que há uma dispersão de direitos entre veículos e plataformas, não é definitivo e talvez não se perpetue. "Não sou enfático para afirmar que os canais que concentram o conteúdo vão deixar de existir. Mesmo no streaming, há a possibilidade de convergência de esportes. Pode ser que surja uma plataforma reunindo diversas modalidades", diz.

Por enquanto, a Live Sports aposta na possibilidade de valorizar modalidades, federações, campeonatos ou times que não sejam os grandes detentores de direitos. "Hoje nós nos entendemos parceiros de quem tem o direito e que não pode disponibilizá-lo porque o dinheiro ficou escasso e destinado aos grandes detentores de direitos", diz. A empresa ajuda a buscar visibilidade e distribuição alternativa, trabalhando as propriedades para que sejam mais instigantes e para que atinjam outras pessoas.
Multiplataforma

Segundo o diretor de Parcerias Estratégicas de Distribuição da Globo, Fernando Ramos, o maior grupo de mídia do país atua em três vertentes de distribuição de conteúdo por assinatura: o SeAC; as virtual multichannel video programming distributors (VMVPDs), que distribuem conteúdo linear empacotado em moldes similares ao da TV paga, mas para fora das redes controladas; e os OTTs, que pode ser distribuído por parcerias ou em suas próprias plataformas.

Segundo ele, não há exclusividade na negociação dos canais Globo, seja o canal aberto ou os por assinatura. "Estão disponíveis para qualquer plataforma que cumpram os requisitos", explica. Para a TV aberta, é exigido o respeito ao conteúdo local.

Nos canais por assinatura, a Globo segue o modelo de empacotamento da TV por assinatura. "A escala é importante para pagar os custos. O empacotamento segue até que haja massa crítica (nas plataformas digitais). Aí poderemos discutir novos modelos", diz o executivo.

Record, SBT e RedeTV já começaram a negociar seus direitos junto a plataformas de streaming. Segundo Carlos Alkimim, diretor Simba Content, joint venture que negocia os direitos das três emissoras, as conversas com os players de streaming iniciaram este ano. "Enxergamos uma movimentação constante do mercado a acompanhamos. Nossa proposta é nos adequar às necessidades de cada plataforma", diz.

O conteúdo comercializado pela Simba também tem representação junto a ISPs, através de parceria com a Stenna Digital. "Temos visto entre os operadores que existe um desconhecimento grande sobre direitos. Muitos acham que podem captar o sinal dos canais, disponível de forma gratuita para consumo próprio, e levá-lo a um ambiente controlado e explorá-lo comercialmente", diz.

Fonte: Teletime News de 26 de abril de 2021, por Fernando Lauterjung

TelComp sobe o tom contra fatiamento da Oi Móvel

A associação de operadoras competitivas TelComp está determinada a reforçar os questionamentos concorrenciais relacionados à venda da Oi Móvel para a Claro, TIM e Vivo. A entidade aguarda resposta da Anatel e do Conselho Administrativo de Defesa Econômica (Cade) após pedido de ingressar como interessada em acompanhar o processo de análise dos dois órgãos.

O pedido no Cade foi feito no último dia 15, e a expectativa é que na metade da próxima semana a TelComp obtenha uma resposta sobre o pedido. Enquanto isso, o acesso da entidade é apenas aos documentos públicos da transação.

Assim mesmo, segundo o presidente da associação, Luiz Henrique Barbosa, do jeito que está, não seria admissível a continuidade da operação de celular da Oi, que no seu entendimento gera concentração do mercado. Para ele, "há uma narrativa falsa e desonesta" para justificar a concentração de quatro para três grandes players, comparando com outros países. O ponto principal: não se coloca no contexto a participação de mercado decorrente da consolidação.

"A Anatel tem razão que o número de players, por si só, não significa falta de concorrência. Mas o número de players associado ao market share, aí sim há problemas", declarou ele em entrevista ao TELETIME nesta sexta-feira, 23. Ele argumenta que Claro, TIM e Vivo já teriam feito uma partilha para garantir a cada um um terço do mercado, seja na base ou na quantidade de espectro, e que isso sim, desincentivaria a competição.

Barbosa cita que a justificativa de que haveria concorrência entre três players em outros países também não menciona que nesses mercados as operadoras móveis virtuais (MVNOs) representam cerca de 20% de participação, enquanto no Brasil essas operações não são mais do que 1% do mercado. "Esse argumento é desonesto no nosso entendimento. Dividindo um quarto player, sobra um grande oligopólio, cada um fica com market share, frequência e sites parecidos."
Entre as pequenas

O espectro é um dos principais pontos levantados. O entendimento do executivo é que há frequências que estão com as operadoras, mas não são utilizadas – ao menos não de modo eficiente. Por isso, pede atenção para que o mercado secundário seja regulado, incluindo questões de roaming e RAN sharing.

"As associadas não têm medo de competição, não estamos entrando para atrapalhar. A gente quer é um ambiente de jogo justo. Vamos nivelar o campo", afirma Luiz Henrique Barbosa.

O argumento do presidente da TelComp é que a Oi Móvel poderia ser fatiada também entre os prestadores de pequeno porte. Isso poderia ser um dos remédios das análises regulatórias e concorrenciais. "Essa carteira de clientes de infraestrutura, com outro arranjo, poderia parar em operadores menores. Por que não dividir em 12 [em vez de três]? Tem empresas que estão interessados no 5G e gostariam", alega.

Uma preocupação é de que há a possibilidade de impactos indiretos também. Como pequenos provedores e MVNOs têm acordos de fornecimento de capacidade com todas as grandes operadoras, o temor é que a cláusula da venda da Oi Móvel com o contrato de capacidade entre as quatro companhias possa também minar a concorrência.

Fonte: Teletime News de 23 de abril de 2021, por Bruno do Amaral.

TelComp: mercado secundário de espectro precisa ter 'a mão do Estado'

O mercado não pode ficar esperando tanto pela revisão do regulamento de uso de espectro (RUE) para além deste ano, na visão da TelComp. Entre as principais questões levantadas pelo presidente da entidade, Luiz Henrique Barbosa, em entrevista ao TELETIME estão o compartilhamento e o mercado secundário, sobretudo com o leilão do 5G. O entendimento é que é necessário um agente coordenador, como já foi sugerido pela área técnica da Anatel.

Por isso, a intenção de que o mercado secundário seja sujeito à autorregulação, conforme sugerido pela Claro, não é bem recebida pela TelComp. A opinião de Barbosa é que o sistema de autorregulação das telecomunicações (SART) atualmente só reflete o interesse das grandes teles, mas não do mercado em si, sobretudo no contexto de que as pequenas detêm 40% de market share da banda larga fixa.

"Autorregulação é sempre um avanço, mas tem que vir acompanhada de governança, transparência e envolvimento de todos os membros. Uma autorregulação que nasce do sindicato das grandes [a Conexis, antiga SindiTelebrasil], cuja governança é por faturamento, não é autorregulação."

Apesar da crítica, o executivo assegura que a entidade está aberta à autorregulação no setor, desde que seja transparente e inclusiva. Vale lembrar que o superintendente de competição da Anatel, Abraão Balbino, afirmou em março que não há possibilidade de esse mercado secundário ser regido pela autorregulação.

Procurada, a Conexis afirmou que "vai aguardar a elaboração pela Anatel das regras de compartilhamento de espectro e a publicação da consulta pública para fazer sua análise. Avaliamos ser adequado que todas as regras que possam afetar o edital sejam conhecidas antes de sua publicação".
Mão do estado

O que está em jogo é o poder de mercado na hora da negociação. A avaliação de Luiz Henrique Barbosa é que "não existe livre acordo com quem tem metade do mercado", e por isso precisa haver um preço negociado pela Anatel.

Para o presidente da associação, é necessário "ter a mão do estado para ter um preço possível" na transação. Esse ajuste fino, para chegar a um ponto ótimo, não seria apenas por meio de uma plataforma similar ao Sistema de Negociação de Ofertas de Atacado (SNOA), na opinião dele.

"Tem horas que precisa do estado regulador com mão forte para fazer a coisa acontecer. Se não, vai ter espectro [apenas] nas mãos das três grandes, elas vão priorizar somente os grandes centros", avalia, citando o cenário pós-venda da Oi Móvel.

Leilão

Conforme o leilão do 5G, a obrigação de mercado secundário de espectro na faixa de 3,5 GHz só viria em 2026, mas para TelComp, isso deveria ser adiantado. Até porque há outras faixas que poderiam entrar nesse tipo de negociação, sobretudo para Internet das Coisas, em situações que não se exige muita largura de banda.

A preocupação é que até mesmo o ciclo de novas tecnologias como o 5G acabam tendendo a concentrar os investimentos nas capitais. Por conta disso, sugere o incentivo ao compartilhamento de espectro com as PPPs, tendo em vista que estas prosperaram justamente no "osso do filé", em regiões onde as grandes não tinham interesse.

Segundo declarou Barbosa a este noticiário, essas empresas menores já estariam mostrando interesse nos lotes regionais do leilão de 5G. Por sua vez, fundos de investimento e diversos arranjos de modelos de negócios também estariam atentos. "Tem associadas com redes de acesso e backhaul, tem empresa com antenas e com core de rede, já com investimento em 5G standalone. Tem diversos arranjos possíveis", afirma.

Fonte: Teletime News de 23 de abril de 2021, por Bruno do Amaral.