sexta-feira, 30 de abril de 2021

Movimento Antene-se quer mostrar importância das antenas para o avanço da conectividade

No próximo dia 4 será lançado o Movimento Antene-se, que tem o apoio de diversas associações setoriais, não apenas do setor de telecomunicações. A proposta do movimento é difundir a ideia de que a infraestrutura de antenas é parte fundamental para o desenvolvimento econômico e social por ser viabilizadora da conectividade, para "engajar a sociedade na reflexão sobre o futuro digital".

O movimento é surgiu de uma iniciativa da Abrintel, que representa as empresas de infraestrutura, e ganhou o apoio da ABO2O (Associação Brasileira do Online to Offline); Brasscom (Associação das Empresas de Tecnologia da Informação e Comunicação – TIC – e de Tecnologias Digitais); CNI (Confederação Nacional da Indústria); Conexis Brasil Digital (que representa as principais operadoras de telecomunicações do Brasil); Feninfra (Federação Nacional de Instalação e Manutenção de Infraestrutura de Redes de Telecomunicações e de Informática); e Telcomp (Associação Brasileira das Prestadoras de Serviços de Telecomunicações Competitivas). No lançamento estarão ainda presentes a CUFA (Central Única das Favelas), Fundação Vanzolini e a São Paulo Negócios, além do Ministério das Comunicações e da Anatel. A iniciativa está aberta a outras entidades participantes.

Segundo Luciano Stutz, presidente da Abrintel, a ideia do movimento é uma evolução de outras iniciativas no sentido de engajar e conscientizar autoridades municipais em relação aos entraves que as legislações locais acabam criando para a ampliação da base de antenas e da importância desta infraestrutura para o desenvolvimento econômico e social dos municípios. Sem essa infraestrutura, acabam-se criando grandes áreas carentes de cobertura, o que impacta nos níveis de conectividade das cidades. "O que estamos vendo é que as áreas mais afetadas pelas legislações municipais restritivas são justamente as áreas de menor renda, onde há um ordenamento urbano menos controlado e que surgiram, muitas vezes, depois que as legislações foram estabelecidas", diz Stutz.


Ações alinhadas

O movimento terá um braço de comunicação, dedicado às campanhas de conscientização e à transmissão da mensagem sobre a importância da instalação de antenas no desenvolvimento das redes 4G e 5G. Também haverá a mobilização dos chamados "embaixadores", cuja missão é abrir diálogos de alto nível com autoridades e entidades sociais sobre a importância da conectividade. E, por fim, uma frente de especialistas que produzirá dados e subsídios para as ações junto aos municípios.

Segundo Luciano Stutz, a ideia do movimento surgiu quando começaram a surgir interlocuções com outros setores que dependem de conectividade, como o setor industrial, e ficou claro para estes atores que havia uma dificuldade estrutural para a ampliação das redes, por conta das legislações restritivas. "Queremos fazer um esforço de conscientização coordenado com todas as entidades, inclusive aquelas que não estão diretamente ligadas à conectividade". Segundo Stutz, haverá um conselho das entidades apoiadoras do movimento que direcionará as principais ações.

O foco de atuação serão inicialmente as cidades com mais de 300 mil habitantes (cerca de 80), em que o impacto de mudanças na legislação municipal será maior. "Já haviam sido mapeados pela Conexis e por nós pelo menos 250 municípios com legislações extremamente restritivas, dos quais pelo menos 100 não mudaram nada ainda nas regras locais para a instalação de antenas", diz Stutz. Ele aponta exigências urbanísticas injustificáveis, como recuos excessivos, afastamento de escolas e hospitais e excesso de burocracia como alguns dos pontos comuns nestas legislações prejudiciais à ampliação da infraestrutura. "O que temos feito é apresentar exemplos e modelos de legislações modernas, com boas práticas e em linha com a Lei das Antenas, para conscientizar os legisladores e gestores municipais".

Stutz lembra que muitas legislações são inadequadas para a realidade atual, mas essa situação pode se agravar ainda mais no 5G, com a ampliação da necessidade de ERBs e o uso cada vez mais frequentes de estações de pequeno porte, que muitas vezes não têm sequer previsão nas legislações municipais.

O evento

A Carta Aberta do movimento e novidades sobre o ANTENE-SE e o tema da conectividade estão no site http://www.antenese.org.br e no perfil https://www.facebook.com/movimentoantenese

Lançamento do Movimento ANTENE-SE

Data: 04/05/2021

Horário: 11h às 12h30


Os links para a transmissão estarão abertos no horário do evento

Abertura

Luciano Stutz (Presidente da Abrintel)

Apresentações

Fábio Faria (Ministro das Comunicações)

Leonardo Euler (Presidente da Anatel)

Keynote Speaker

Renato Meirelles (Instituto Locomotiva)

Debate

Leonardo Euler (Presidente da Anatel)

Aloysio Nunes Ferreira (Presidente da São Paulo Negócios)

Renato Meirelles (Instituto Locomotiva)

Preto Zezé (Presidente da Central Única das Favelas)

Daniel Annenberg (Fundação Vanzolini)


Fonte: Teletime News de 29 de abril de 2021, por Samuel Possebon.

Cade aprova sem restrições a venda de torres da Telxius à American Tower

A Superintendência-Geral (SG) do Conselho Administrativo de Defesa Econômica (Cade) aprovou sem restrições a compra das torres da Telxius (subsidiária da Telefónica) no Brasil pela American Tower.

A decisão do órgão foi publicada no Diário Oficial da União desta quinta-feira, 29, após despacho divulgado no dia anterior. Como pontuou TELETIME, algumas concorrentes do mercado de torres queriam condicionantes para aprovação do negócio.

A SG, por sua vez, entendeu que, embora o segmento seja impactado de forma significativa pela operação, não haveria indicativos de concentração suficientes para gerar a possibilidade de problemas concorrenciais.

Por mais que a operação tenha resultado em uma concentração de mercado maior que 20%, já que a American Towers é o principal agente desse mercado […], os níveis de concentração permaneceram baixos", sinalizou o órgão, destacando também a desverticalização gerada pela operação na Telefónica (que no Brasil é dona da marca Vivo).

Acordo

A compra do negócio de torres da Telxius pela American Tower foi anunciada em janeiro. Por mais de 33 mil estruturas no Brasil, Espanha, Alemanha, Argentina, Chile e Peru serão pagos 7,7 bilhões de euros. Números específicos da transação no País não foram divulgados pelas partes.

A dupla também está avaliando a necessidade de notificação da operação na Argentina e no Peru, em razão das recentes mudanças das regras de notificação nos países. Vale lembrar que como parte do acordo, a American Tower ainda assumiu compromisso de construir 3,3 mil sites no Brasil e na Alemanha até 2025.

Fonte: Teletime News de 29 de abril de 2021, por Henrique Julião.

AVoD: um maremoto que vai varrer a relevância da TV aberta

Quer um spoiler do final deste artigo? Assim como o SVoD (vídeo sob demanda por assinatura, tipo Netflix) afetou as receitas da TV por assinatura (SeAC), o AVoD (vídeo sob demanda baseado em publicidade) irá afetar as receitas da TV aberta (radiodifusão). Agora vamos ao flashback para explicar como chegaremos nesse ponto.

Na noite de 18 de setembro de 1950, o industrial Agenor Rabello [nome fictício] tinha no centro de sua sala de estar um dos 200 aparelhos de TV que o próprio Assis Chateaubriand havia mandado comprar e distribuir para iniciar a formação de público. Ele, a mulher e seus filhos testemunharam a primeira transmissão da TV Tupi no Brasil.

Por determinação da Lei 4.117, de 27 de agosto de 1962, em seu artigo 6º, ficou determinado que a programação de TV deveria ser ofertada de forma direta e livremente para o público em geral, uma vez que os canais eram concessões do espaço público (no caso, o espaço aéreo, por onde trafegavam as ondas VHF e UHF).

Em 18 de abril de 2021, na mesma sala, o filho do seu Agenor assiste ao jogo do seu time no Brasileirão em uma SmartTV conectada à Internet e ao aplicativo da Amazon, enquanto o neto do saudoso industrial passa tempo assistindo a episódios de série na Netflix em seu tablet e sua irmã à última eliminação do BBB no app da Globoplay no celular.

O cenário simula o que se vê em muitos lares de classe média no Brasil e, de forma ainda mais difundida, nos países ricos. Repare que a programação da "TV aberta" foi parar em um aplicativo. Em outras palavras, a TV deixou de ser unicamente linear.

Desde a chegada da banda larga, as fronteiras entre internet e televisão começaram a ficar borradas. Em 2005, o aparecimento do YouTube amplificou a possibilidade do antigo espectador passivo virar, ele mesmo, um produtor de conteúdo.

A partir da entrada no mercado dos smartphones junto com a terceira geração da telefonia celular começou a se tornar viável consumir conteúdos em vídeo nos dispositivos móveis, o que melhorou muito com a chegada do 4G.

Enquanto a internet se fortalecia, a velha programação da TV aberta ganhou a concorrência das operadoras de TV por assinatura, chamadas pela legislação de SeAC, ou Serviço de Acesso Condicionado. Elas chegaram perto de 20 milhões de assinantes em 2014 e, desde então, só fazem perder consumidores.

Por ser paga e exigir uma infraestrutura física (cabos ou antenas), as TVs por assinatura, nunca chegaram a ser um produto de massa no Brasil. Aqui, não pense só em São Paulo, mas também em quem mora na Ilha do Bananal, no interior do Nordeste ou em alguma região de Rondônia. A penetração média da TV a cabo é de 21,9 domicílios a cada 100, segundo a Anatel. Como comparação, nos EUA ainda atinge 65% das casas, embora a curva também aponte para baixo.

O sucesso do modelo de streaming (ou SVoD) da Netflix se espalhou pelo mundo a partir de 2011. A empresa conta hoje com uma base global de 207 milhões de assinantes e a Amazon já está se igualando. Mas a perspectiva de chegada (aqui no Brasil) e difusão (nos EUA, Europa, Ásia e Oceania) da tecnologia 5G de telefonia celular detonou a Guerra do Streaming.


A "appetização" da programação de TV no mundo teve ainda o empurrão da pandemia. Amazon, Disney+, Hulu, Paramount, HBO, CBS, Fox… Haja bolso! Se você for um consumidor voraz de conteúdo vai acabar com uma conta maior do que a antiga TV por assinatura e seus 200 canais. Aliás, você sabe quanto paga por assinaturas?

nFfkahZRhHwpmreNP_tr-8B99LLcqBFOKUdQm1_WZhzm2bzI1gb6YKrcjUfnSWEKZohb6LM7pmXp6vNrdwt6N2g3pvNnFFC3tviKGzMaYDLDABtvzvlMEjlq0AzfIX-MW02GQM4

Seriam Netflix e Amazon os maiores "canais de TV" (provocação regulatória) da nossa era?


Qual a solução para o bolso raso do consumidor, sobretudo em tempos de pandemia? Isso mesmo que você pensou. Propaganda, o bom e velho modelo da TV aberta, em vigor desde que ela entrou nos lares das pessoas. Bem-vindo ao mundo AVoD ou Advertsing-based Video on Demand.

Essa onda que está se formando no horizonte é de grandes proporções. Um paredão de água capaz de varrer do mapa a TV aberta tradicional.

Pode-se argumentar que esse é basicamente o modelo do YouTube, que é de graça com anúncios faz tempo e isso não afetou a TV. Há uma diferença básica: no YouTube, a curadoria de conteúdo é feita pelos usuários e não pelo aplicativo.

Mas pense o seguinte. Pode-se argumentar também que o internet banking não exterminou as agências bancárias ou que os sites de notícia não eliminaram de vez os jornais de papel. Mas ambos foram severamente afetados e tendem a ter sua viabilidade financeira afetada ao longo prazo.

Em artigo recente, a diretora de Marketing Experience da Coca-Cola para América Latina, Adriana Knackfuss, narrou ter recebido um convite para testar a versão beta do "Hulu Ads Manager" – uma plataforma self-service de advertising para pequenas e médias empresas.

O Hulu foi o primeiro a trazer para o universo do streaming o que as redes sociais fazem há algum tempo, ou seja, oferecer a possibilidade de atingir um target especializado na propaganda, o que tem o condão de ser mais eficiente na conversão de vendas.

O grosso do dinheiro da publicidade vinha resistindo à internet por uma questão de escala. A TV aberta sempre atingiu o público de forma massificada, embora a segmentação seja por amostragem (cluster de audiência) a partir das pesquisas em torno da audiência.

Na medida em que cresce o número de assinantes dos serviços, que ficam conectados mais tempo às plataformas e também com os orçamentos de marketing mais curtos por conta da pandemia, o dilema TV aberta/internet começa a fazer menos sentido.

A verba de publicidade global recuou 10% em 2020 e torna o momento propício para o desenvolvimento das soluções de "addressable TV", ou seja, o anunciante atinge uma família assistindo a um mesmo programa de TV com publicidade segmentada.

No intervalo do jogo do filho do seu Agenor, o anúncio que passa para ele é da Coca-Cola. Mas outra família assistindo à mesma partida, verá um anúncio de equipamentos esportivos, porque ali, as pessoas costumam ver mais programas sobre bem-estar e vida saudável. Entendeu o tamanho da mina de ouro que é esse modelo? Com o tempo você terá o melhor dos dois mundos: amplitude de audiência e segmentação.

Nos EUA, a Pluto TV, streaming operado pela ViacomCBS, deve faturar US$ 786,7 milhões com anúncios em 2021, o que representa um aumento de 77,7% sobre o ano anterior. Para 2022, espera-se que os ganhos ultrapassem a marca do bilhão. De acordo com pesquisa do Interactive Advertising Bureau (IAB), mais da metade do dinheiro investido em publicidade nos streamings e TVs conectadas esse ano vai sair do orçamento previsto para a TV aberta (Veja gráfico abaixo).

3DvXz4zdM9pPEUkfe5wkkj6X9HXYAxSg_Y7up3NQx2cE_ZmwtvVinGkk8HUYsDQpSX0G_56dh94z0mEqhaliDoMJ8FF9f6vW0fesSecDaR4sugGHSHqqt49TesqYG0oP7vd3bis


Mas esse tema não é apenas sobre dinheiro. O maremoto AVoD vai balançar as estruturas de poder do país. Vamos lembrar que os canais de TV e de rádio, cujas ondas de transmissão utilizam frequências, são considerados pela Constituição como bens públicos e, por isso, as emissoras são concessões renovadas a cada 15 anos – a concessão da Globo, por exemplo, vence em 2022.

Até 2018, segundo a Anatel, o Brasil tinha 583 geradores de TV e 13.692 retransmissores espalhadas pelo país. Tirando a Rede Brasil e a TV Cultura, que são ligadas ao governo federal e ao Estado de São Paulo, o país conta com cinco redes de TV privadas, que têm entre próprias e afiliadas 211 emissoras, fora as repetidoras.

Apesar do artigo 54 da Constituição proibir que políticos possuam concessões de rádio e TV como forma de garantir independência e impedir que esses grupos econômicos legislem em causa própria, a regra é bastante violada. Levantamento do grupo Intervozes apurou que nas eleições gerais de 2018, pelo menos 34 políticos em dez Estados possuíam concessões de rádio ou televisão em cidades com mais de 100 mil habitantes. Desses, 28 se elegeram.

O ex-presidente Fernando Collor, eleito em 1990, vinha de uma família que tinha concessões de rádio e TV. A prática é comum em todo o país.

O horário eleitoral gratuito, tão criticado pelas TVs abertas, obteve audiência de 34 pontos, segundo o Ibope, na campanha de 2018, e, mesmo com a concorrência das redes sociais, ainda serve para consolidar opiniões sobre candidaturas.

Com a migração maciça do público (e da publicidade) para plataformas AVoD, as concessões de TV aberta perdem em grande medida seu poder de formação da opinião pública e isso provocará mais cedo ou mais tarde mudanças nas bases da política tradicional.

O AVoD torna ainda mais urgente que os países discutam e façam regulamentações em nível nacional para evitar excessos como o da campanha vencedora em 2018 com o WhatsApp e casos como os de Viktor Orban, Donald Trump e do Movimento 5 Estrelas na Itália, tão bem narrados no livro "Engenheiros do Caos".

Afinal, algoritmos são bons para personalizar a propaganda para o perfil de cada consumidor, mas as consequências deles para o debate político, como tem sido observado ao redor do mundo, clamam por debate e regulação.

Fonte: Teletime News de 29 de abril de 2021.

* Sobre o autor – Omarson Costa atua como Conselheiro de Administração, com formação em Análise de Sistemas e Marketing, tem MBA e especialização em Direito em Telecomunicações. Em sua carreira, registra passagens em empresas de telecom, meios de pagamento e Internet. As ideias manifestadas neste artigo não necessariamente refletem a posição de TELETIME

quinta-feira, 29 de abril de 2021

Para UBS, mercado ainda aguarda definições da Oi para apostar fichas na InfraCo

Embora o banco UBS recomende a compra das ações da Oi, visualizando múltiplos altos com a possível valorização da InfraCo pós-venda, há ainda riscos a serem considerados. Na visão do analista da instituição, Leonardo Olmos, a negociação pela proposta do BTG Pactual foi uma "conquista notável", mas ainda precisa percorrer um longo caminho com barreiras, como a aprovação da Oi Móvel, a migração para o novo modelo e o fim da recuperação judicial.

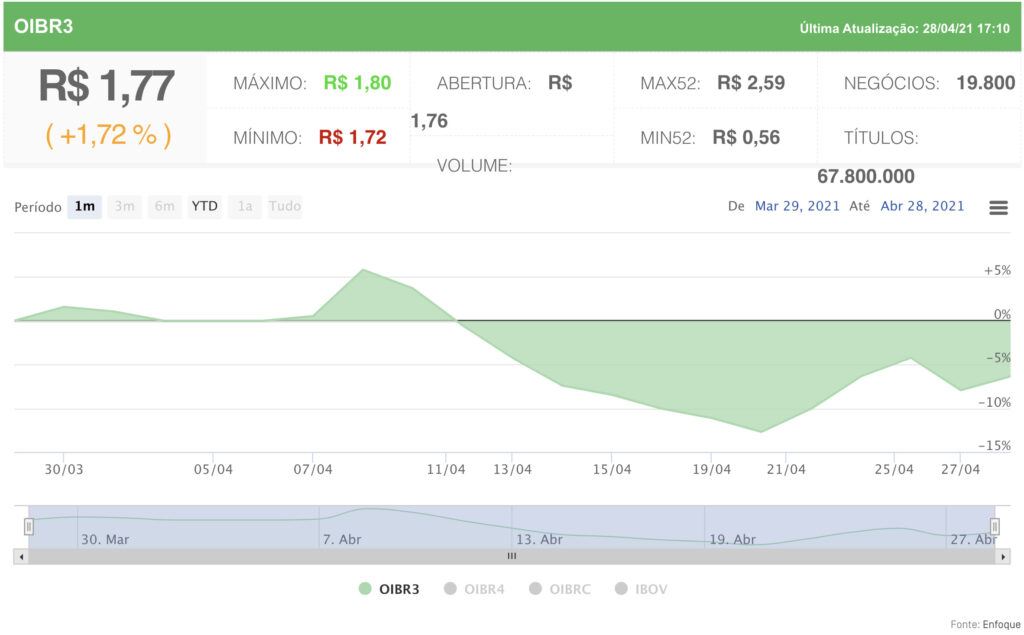
"Por que a ação não sobe? Por que o mercado está preocupado? Por que outras casas estão falando de lado negativo?", questiona Olmos em entrevista ao TELETIME. Nesta quarta-feira, 28, a OIBR3 estava cotada a R$ 1,77 – uma redução de 0,53% desde o dia do anúncio da aceitação da proposta vinculante do BTG para o direito de cobrir outras ofertas (right to top).

Evo-Oi-1024x635

Pontos de atenção

Para ele, um dos pontos de atenção é a venda de outra unidade produtiva: a Oi Móvel para a Claro, Vivo e TIM. A operação ainda deverá passar pelo crivo da Anatel e do Cade, envolvendo não apenas a concentração de mercado, mas a divisão de base e de espectro, o que deve trazer grande escrutínio das autarquias. Telcomp, NEO, Idec e Algar solicitaram entrada como partes interessadas no processo, e tiveram o pleito aceito pelo Cade. "Caso a venda não aconteça, haverá um downside relevante para a Oi".

Também merece atenção o processo da migração da concessão para a autorização, "porque vai permitir que a Oi faça o phase-out do cobre na velocidade que ela quer e facilitar a se tornar mais eficiente". O argumento é que a operação ainda traz Opex muito alto, e a regulação tem a complexidade do levantamento dos bens reversíveis. A Anatel estima que a consultoria contratada para realizar o cálculo do saldo da migração deverá concluir o trabalho apenas no final do ano, ou começo de 2022.

"A leitura que fazemos é que a migração só vai acontecer no primeiro ou segundo trimestre de 2022", declara. E mesmo que a estrutura não legada esteja de fora da InfraCo (ou seja, restando à ClientCo, ou "Nova Oi" os bens relacionados a concessão e o cobre), é possível que haja algum peso na nova empresa.

Por fim, há o fim da recuperação judicial. O analista da UBS diz que a data ainda não está clara, uma vez que a Oi já sinalizou possibilidade de prorrogação do prazo determinado, que era para outubro próximo. "A empresa vai poder tomar decisões sem precisar depender de 200 bondholders e do juiz da RJ", afirma. "Esse ponto é o que impede muitos investidores estrangeiros de investirem na Oi." Segundo ele, não há interesse ainda de fundos estrangeiros de longo prazo, mas apenas os investidores de crédito.
Leilão de 5G

Leonardo Olmos também vê alguma interferência do leilão do 5G, uma vez que a Anatel já afirmou que essa é a prioridade, uma vez que a análise da venda da Oi Móvel deverá considerar fatores como o acúmulo de espectro da Claro, Vivo e TIM. E há indícios de que a análise que o Tribunal de Contas da União está fazendo do edital pode acabar atrasando a realização do certame. "Vira o ovo e a galinha, sendo que o TCU ainda está segurando o ovo", conclui.

Fonte: Teletime News de 28 de abril de 2021, por Bruno do Amaral.

Cade admite Algar, Neo, Idec e Sercomtel como interessadas no ato de concentração da Oi Móvel

A Superintendência Geral do Conselho Administrativo de Defesa Econômica (Cade) admitiu nesta quinta, 28, a intervenção da Algar, Sercomtel, Neo Associação, Telcomp e Idec como partes interessadas no ato de concentração que analisa a venda da Oi Móvel para as empresas Claro, TIM e Vivo. A aceitação das empresas se deu com base em Nota Técnica, que analisou os pedidos de maneira conjunta.

Segundo esta análise, "o objetivo da SG, ao examinar argumentos diferentes daqueles que são apresentados pelas Partes, é o de reunir o máximo de conhecimentos para melhor fundamentar suas decisões. Considerando o conteúdo das petições apresentadas, as quais guardam relação com ato de concentração em análise, entende-se que o ingresso das postulantes enquanto terceiras interessadas tem o condão de contribuir com a presente instrução, mediante o fornecimento de dados e informações sobre os mercados afetados pela Operação Proposta. (…) Tendo em vista o manifesto interesse por parte das postulantes e dada a possibilidade de serem afetadas pela decisão a ser adotada pelo Cade, conclui-se que são terceiros dotados de legítimo interesse pelo caso ora sob análise, constatação que autoriza o enquadramento do pleito".

Além de permitir a entrada das terceiras interessadas, o Cade ainda admitiu a prorrogação de prazo para "a apresentação de documentos e pareceres necessários para a comprovação de suas alegações".

Entre as teses consideradas pela nota técnica para reconhecer o direito de intervenção estão, em resumo:

Idec
1 - problemas em localidades remotas e que possuem menor concorrência. Nesses locais, segundo o Idec, onde há desigualdades regionais no acesso à telefonia móvel, a concentração pode ser aprofundada.

2 - A operação potencialmente reduzirá a diversidade de oferta e aumentará preços, sem necessariamente acarretar em aumento da qualidade dos serviços.

3 - As três operadoras concentrarão o mercado de telefonia móvel, "portanto trata-se da exclusão de um ator relevante do mercado para o aumento da concentração de um mercado já concentrado e oligopolizado".

4 - Haveria o risco de exercício de poder coordenado. Tal concentração pode prejudicar uma efetiva concorrência nos leilões de espectro, incluindo no leilão de 5G, previsto para ser realizado em meados de 2021, diz a entidade.

Neo Associação
1 - Riscos de exercício de poder de mercado e aumento de barreiras à entrada e à expansão devido ao aumento da concentração de faixas de radiofrequência e infraestrutura de telefonia móvel em diversas regiões;
2 - Riscos de exercício coordenado de poder de mercado devido à redução do número de prestadoras de grande porte de SMP e à uniformização de suas participações de mercado; e
3 - Riscos de exercício unilateral de poder de mercado devido ao aumento da concentração no mercado de SMP.

Algar
1 - Solicita a abertura de informações atualmente ocultas e que estão relacionadas ao Plano de Segregação, aos contratos acessórios para continuidade dos serviços, às sobreposições horizontais e à estrutura de oferta nos mercados afetados pela Operação Proposta.

2 - Alta concentração do mercado, reforçada com a operação; o aumento das barreiras à entrada; os altos custos para o acesso ao espectro de radiofrequência vis a vis a baixa periodicidade de leilões deste insumo pela Anatel; a incapacidade de acordos de RAN Sharing em propiciar acesso efetivo a terceiros; a inexistência de entradas efetivas no mercado; a elevação dos riscos de coordenação entre as Partes, após a operação, a partir de um alto grau de integração e compartilhamento de redes; a redução dos níveis de rivalidade; e a incapacidade de futuros leilões da Anatel, como o de 5G, de mitigar os riscos concorrenciais causados pela presente operação.

3 - Segundo a Algar, o relacionamento comercial já existente entre as compradoras "demostra um longo histórico de comportamento oligopolista, consequentemente impulsionando a exclusão das empresas de menor porte do setor. Com a concretização da Operação Proposta, esse distanciamento entre as grandes empresas de telefonia móvel e as demais se tornará ainda maior, e a relação entre as Requerentes ainda mais estreita".

Sercomtel
1 - A operação pretende também transferir ativos de rede da Oi e, segundo a Sercomtel, "não se sabe quais seriam esses ativos, tendo em vista a insuficiência de informações na versão pública do formulário, mas claramente pretende-se transferir toda ou parte relevante da rede da Oi relacionada ao SMP. Isso impacta o que o Cade já analisou como 'mercado de atacado' de telecomunicações (…). Essas modalidades de acesso abrangem a interconexão, a exploração industrial e o compartilhamento de elementos de rede desenvolvidos em comum, como no caso do RAN sharing que tem sido objeto de atenção do Cade".

2 - O alto de nível de concentração que a operação ensejará no mercado de SMP e, mais sensivelmente, nos mercados de atacado para acesso às redes, elevando, inclusive, as barreiras à entrada de novos players e reduzindo os níveis de rivalidade em quaisquer segmentos, resume a nota técnica.

Telcomp
1 - O reforço do poder unilateral de mercado de Claro, Telefônica e TIM em desfavor da livre concorrência após a Operação e os danosos – e prováveis – efeitos coordenados resultantes de tal fatiamento da UPI Ativos Móveis;

2 - A existência de outras configurações – verdadeiramente – pró-competitivas para a (desnecessária) alienação da UPI Ativos Móveis;

3 - O fortalecimento do poder de portfólio de Claro, Telefônica e TIM e seus riscos concorrenciais ao setor de telecomunicações como um todo;

4 - Outros efeitos anticompetitivos decorrentes da Operação, relacionados à dominância de infraestrutura, a prejuízos à qualidade dos serviços e à perda do potencial de inovação no mercado de SMP; e

5 - A absoluta incoerência das próprias Requerentes, segundo a manifestação da entidade, ao submeterem o presente Ato de Concentração ao CADE tendo em vista suas recentes manifestações em desfavor de outros atos de concentrações analisados pelo referido órgão no mercado de SMP.

Fonte: Teletime News de 28 de abril de 2021, por Samuel Possebon.

SES assina contratos de construção de teleportos para constelação O3b mPower

A operadora satelital SES assinou acordos com provedores de serviços de infraestrutura para construir os primeiro oito teleportos da constelação O3b mPower. Segundo a companhia nesta quarta-feira, 28, a construção já começou, e a expectativa é que as estações terrenas estejam em funcionamento pleno no segundo semestre.

Essas estações terrenas executam capacidades de telemetria, rastreamento e controle para a gestão dos satélites, incluindo na subida ao espaço. As instalações incluem antenas de 5,5 metros de fibra de carbono que podem ser instaladas sem fotogrametria e que utilizam amplificadores transistorizados mais eficientes.

Duas estão localizadas na Austrália (operada pela Pivotel) e na Grécia (pela OTE), enquanto as outras estão em Perth, também na Austrália; Phoenix, nos Estados Unidos; no Chile; nos Emirados Árabes Unidos; e Senegal. A estação própria da SES no Havaí também será utilizada.

Quatro dos oito sites serão colocados e operados pelos data centers Azure da Microsoft Service, com promessa de otimização das operações de negócios com flexibilidade e agilidade.

Os 11 satélites da constelação O3b mPower serão de órbita media e de alto throughput e baixa latência, com promessa de "múltiplos megabits por segundo". Os três primeiros artefatos deverão ser lançados no terceiro trimestre, com mais três no segundo trimestre de 2022. Assim, a companhia pretende começar a operar comercialmente a rede no semestre seguinte.

Fonte: Teletime News de 28 de abril de 2021, por Bruno do Amaral.

Oi chega a 2,5 milhões de clientes de fibra em abril

A Oi projeta encerrar este ano com 3,5 milhões de clientes e um total de 14,8 milhões de casas passadas (homes-passed) com fibra, um crescimento de 66,7% e 62,64%, respectivamente, comparado com dezembro de 2020. Porém, o VP de clientes da operadora, Bernardo Winik, afirma que essa é uma visão conservadora, e que a meta é maior.

Conforme explicou ele durante coletiva de imprensa nesta terça-feira, 27, o avanço tem sido rápido. Por isso a companhia aumentou em 1,5 milhão de clientes em 12 meses, e 4,7 milhões em HPs.

Com dados de abril, de acordo com Winik, a Oi tem no Brasil 2,5 milhões de clientes em fibra, com 10,9 milhões de HPs em 142 cidades. A expectativa é que no final de 2021, a empresa chegue a 228 cidades. O executivo explica que o crescimento líquido tem proporcionado também captura de mercado.

"Considerando só a fibra, temos 15% dos net adds acima da líder, com share de 18,1% [nas adições líquidas] e aumento de 1,2 ponto percentual no market share", declarou. A comparação é do mercado acima de 34 Mbps e em um período de quatro meses, entre setembro e dezembro do ano passado.

Ritmo

A questão é que essa projeção também não considera a entrada de recursos dos desinvestimentos, incluindo a venda da participação na InfraCo. Winik confirmou que o planejamento da Oi é estabelecido sem essa questão, mas uma das razões do otimismo do executivo pode ser justamente a possibilidade de maiores investimentos e ritmo acelerado de crescimento.

Segundo o executivo, a Oi teria posição de liderança na fibra até a residência em 14 capitais, de um universo de 55 municípios. "Não temos as capitais no Sul e em parte do Centro Oeste, mas é porque o projeto chegou mais recentemente. Mas o desempenho é significativamente superior, inclusive em relação ao resto do País."

Outro impulsionador será a chegada do FTTH da operadora em São Paulo. A expectativa da Oi é que o estado deverá ter 400 mil domicílios cobertos em 2021.

Fonte: Teletime News de 27 de abril de 2021, por Bruno do Amaral.